

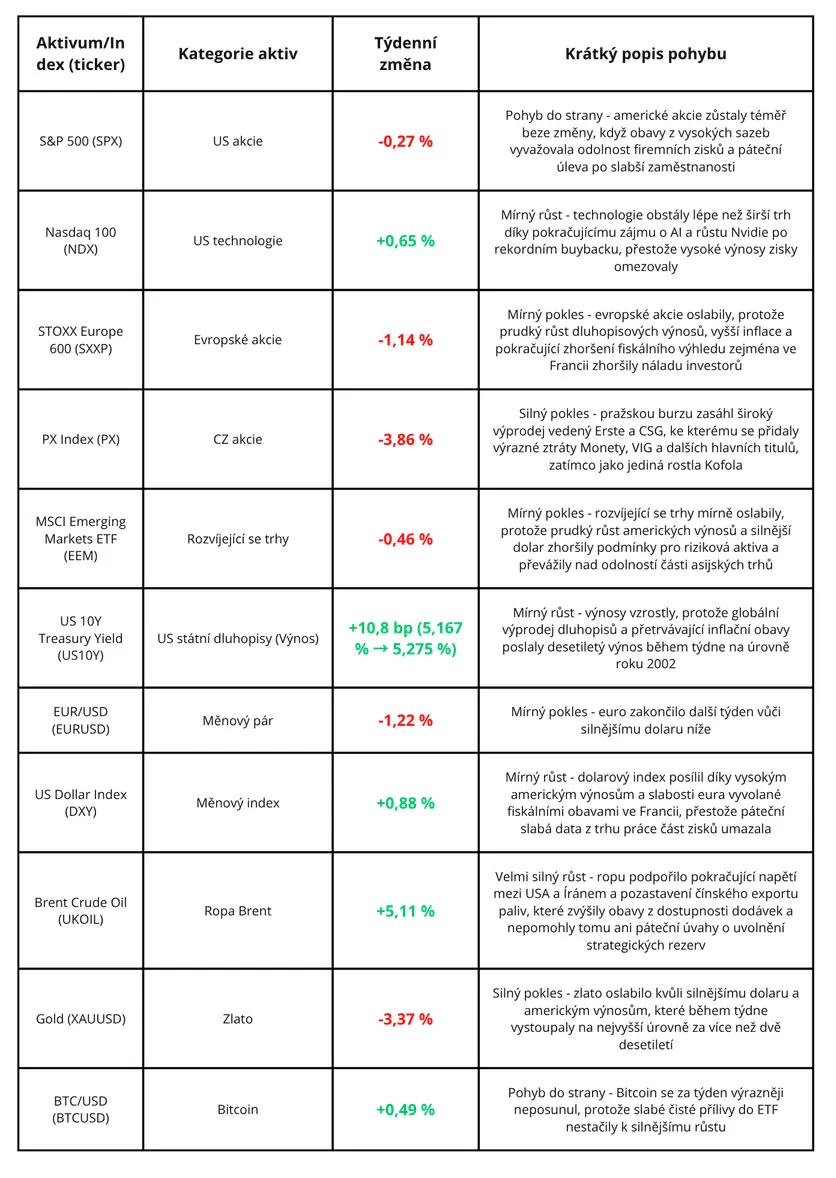
Minulý týden se trhy soustředily hlavně na to, jak rozdílně investoři oceňují současné a budoucí vítěze umělé inteligence. Nvidia oznámila rekordní navýšení programu zpětných odkupů vlastních akcií o 150 miliard dolarů, čímž překonala dosavadní rekord Applu. Společně s dřívějšími autorizacemi tak může do konce fiskálního roku 2028 odkoupit akcie až za 235 miliard dolarů. Samotná částka je sice obrovská, ale vzhledem k tržní hodnotě společnosti představuje jen několik procent její kapitalizace. Důležitější je proto kontext, ve kterém k rozhodnutí došlo. Akcie Nvidie se v době oznámení obchodovaly přibližně za 16,5násobek očekávaného zisku na příštích 12 měsíců, tedy na nejnižší valuaci od ledna 2015, přestože firma dál očekává velmi silný růst tržeb. Rozhodnutí použít rekordní částku na nákup vlastních akcií tak ukazuje, že vedení společnosti považuje současnou cenu akcií za atraktivní i ve chvíli, kdy Nvidia zároveň masivně investuje do vlastního rozvoje, startupů a dalších firem. Ještě větší pozornost ale přitáhly informace z prospektu společnosti Anthropic před plánovaným IPO. Firma stojící za modely Claude míří na ocenění kolem 2 bilionů dolarů nebo výše, přestože za rok 2025 vykázala tržby 4,6 miliardy dolarů a provozní ztrátu přes 8 miliard. Historická čísla však u tak rychle rostoucí společnosti rychle zastarávají. Ve druhém čtvrtletí 2026 už tržby dosáhly 11,5 miliardy dolarů a firma poprvé vykázala kladný upravený provozní výsledek. Ocenění Anthropicu proto výrazně závisí na tom, s jakou tržební základnou jej porovnáváme. Vůči tržbám roku 2025 by šlo o 435násobek, zatímco vůči očekávaným tržbám roku 2028 zhruba o 10násobek. Prospekt ale zároveň ukázal mimořádnou kapitálovou náročnost celého podnikání. Anthropic má nasmlouvané závazky na cloud, čipy a další infrastrukturu nejméně za 518 miliard dolarů, z nichž 80 % nelze jednoduše zrušit. Samotná roadshow k IPO by podle dostupných informací mohla začít už v listopadu po kongresových volbách.
Příští týden budou investoři sledovat hlavně zápis z posledního zasedání FOMC, i když samotný dokument pravděpodobně nebude tak důležitý jako nová data a komentáře představitelů Fedu. Po slabších datech z trhu práce se pravděpodobnost dalšího zvýšení sazeb již v říjnu výrazně snížila. Trh proto bude hledat hlavně náznaky, zda Fed uvažuje spíše o pauze, nebo jen o pomalejším tempu zpřísňování. Důležitý zůstane také dluhopisový trh, protože výnosy se po posledních datech z trhu práce sice částečně uklidnily, ale dlouhodobé sazby zůstávají jedním z hlavních rizik pro valuace akcií. Výsledková sezóna bude zatím klidnější, ale sledované budou hlavně PepsiCo a Delta Air Lines. PepsiCo ukáže, jak odolná zůstává spotřebitelská poptávka u základního zboží v prostředí vyšších cen a sazeb, a Delta pak doplní pohled na poptávku po cestování a službách i na dopad dražších paliv na marže.
Nejhodnotnější společnost světa a dominantní dodavatel čipů pro umělou inteligenci Nvidia (NVDA) schválila navýšení programu zpětných odkupů vlastních akcií o rekordních 150 miliard dolarů. Překonala tím dosavadní rekord Applu (AAPL) ve výši 110 miliard dolarů z roku 2024. Nvidia přitom už v květnu navýšila program o 80 miliard dolarů a před novým rozhodnutím jí z předchozích autorizací zbývalo přibližně 85 miliard. Celková částka, kterou nyní očekává využít ke zpětným odkupům do konce fiskálního roku 2028, tak dosahuje 235 miliard dolarů. Samotných nových 150 miliard je přitom více než současná tržní kapitalizace přibližně 84 % společností z indexu S&P 500.
Graf 1: Nvidia schválila nový program zpětného odkupu akcií až za 150 mld. USD, největší oznámený buyback mezi zobrazenými americkými společnostmi. Levá část porovnává největší schválené programy zpětných odkupů, zatímco pravá ukazuje skutečné čtvrtletní nákupy Nvidie od roku 2022. Samotný nový rámec tedy převyšuje částku, kterou firma na odkupy reálně vynaložila za poslední čtyři roky.
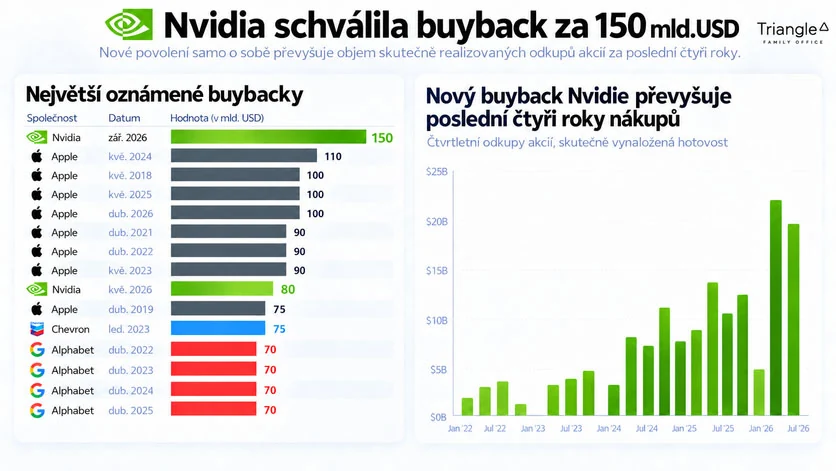
V poměru k velikosti samotné Nvidie už ale částka působí podstatně méně extrémně. Při tržní kapitalizaci kolem 5,5 bilionu dolarů představuje nových 150 miliard přibližně 2,7 % hodnoty společnosti, zatímco celý zbývající program za 235 miliard odpovídá zhruba 4,3 %. To znamená poměrně omezené snížení počtu akcií v oběhu a pomáhá vysvětlit, proč po samotném oznámení akcie vzrostly jen zhruba o 1,7 %. Mnohem zajímavější je proto cena, za kterou se Nvidia rozhodla vlastní akcie ve velkém nakupovat. Nikdo totiž nezná Nvidii lépe než Nvidia sama a právě její vedení má nejdetailnější přehled o současném podnikání i budoucím vývoji společnosti.
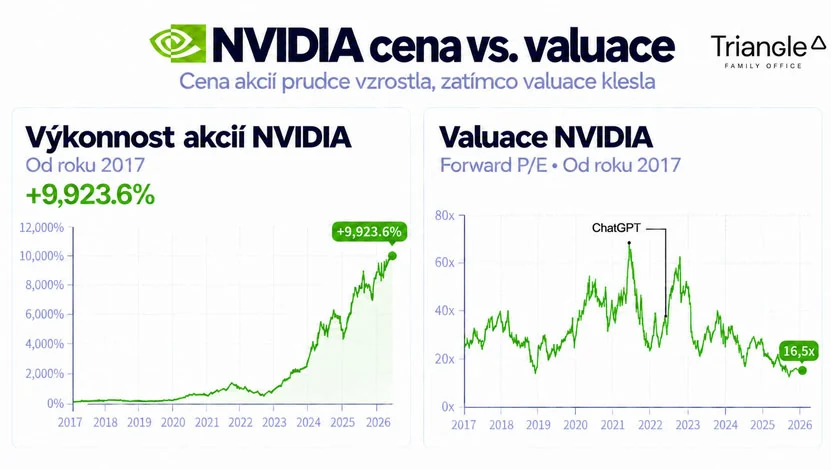
V době oznámení se akcie obchodovaly přibližně za 16,5násobek očekávaného zisku na příštích 12 měsíců, což představovalo nejnižší forward P/E od ledna 2015 a výrazný pokles proti přibližně 30násobnému průměru za posledních 15 let. Nízká valuace přitom přichází ve chvíli, kdy Nvidia stále roste mimořádným tempem. V posledním zveřejněném kvartálu zvýšila tržby meziročně o 106 % na 96,2 miliardy dolarů a pro fiskální rok 2028 očekává přibližně 70% růst tržeb. Nvidia současně rozšiřuje své investice mimo vlastní podnikání. Její portfolio zahrnuje 13 veřejně obchodovaných a 229 soukromých společností a firma dosáhla u již realizovaných investic návratnosti převyšující trojnásobek vloženého kapitálu. CEO Jensen Huang zároveň uvedl, že silná tvorba hotovosti společnosti umožňuje současně financovat další rozvoj technologií a vracet kapitál akcionářům.
Graf 2: Cena akcií Nvidie od roku 2017 vzrostla přibližně stonásobně, přesto dnes firma podle forward P/E působí výrazně levněji než v minulosti. Akcie se obchodují zhruba za 16,5násobek očekávaného zisku, tedy nejníže od ledna 2015, výrazně pod přibližně 30násobným průměrem za posledních 15 let a zároveň na nejnižší valuaci od spuštění ChatGPT v listopadu 2022.
První reakce trhu na rekordní zpětné odkupy nebyla výrazná, během týdne se ale akcie Nvidie znovu posunuly k historickým maximům. Firma přitom vůbec nemusí vracet kapitál akcionářům. Může ho dál investovat do startupů, jiných společností nebo dokonce do vlastního rozvoje, což už ve velkém dělá. Rozhodnutí vyčlenit rekordní částku také na nákup vlastních akcií proto v době nejnižšího forward P/E za více než deset let a stále velmi vysokého očekávaného růstu ukazuje silnou důvěru společnosti právě ve vlastní akcie.
Další zdroje: The Wall Street Journal, Nvidia Adds Record $150 Billion to Stock Buyback, 28.9.2026; Reuters, Nvidia sets biggest-ever buyback plan as AI chip competition weighs on stock performance, 29.9.2026; Barron’s, Nvidia Is Spending Big on Buybacks. Why Apple Is the Only Mag 7 Rival Joining In., 29.9.2026; Barron’s, Nvidia Stock Heads for Record High as It Hits Back at Critics, 2.10.2026
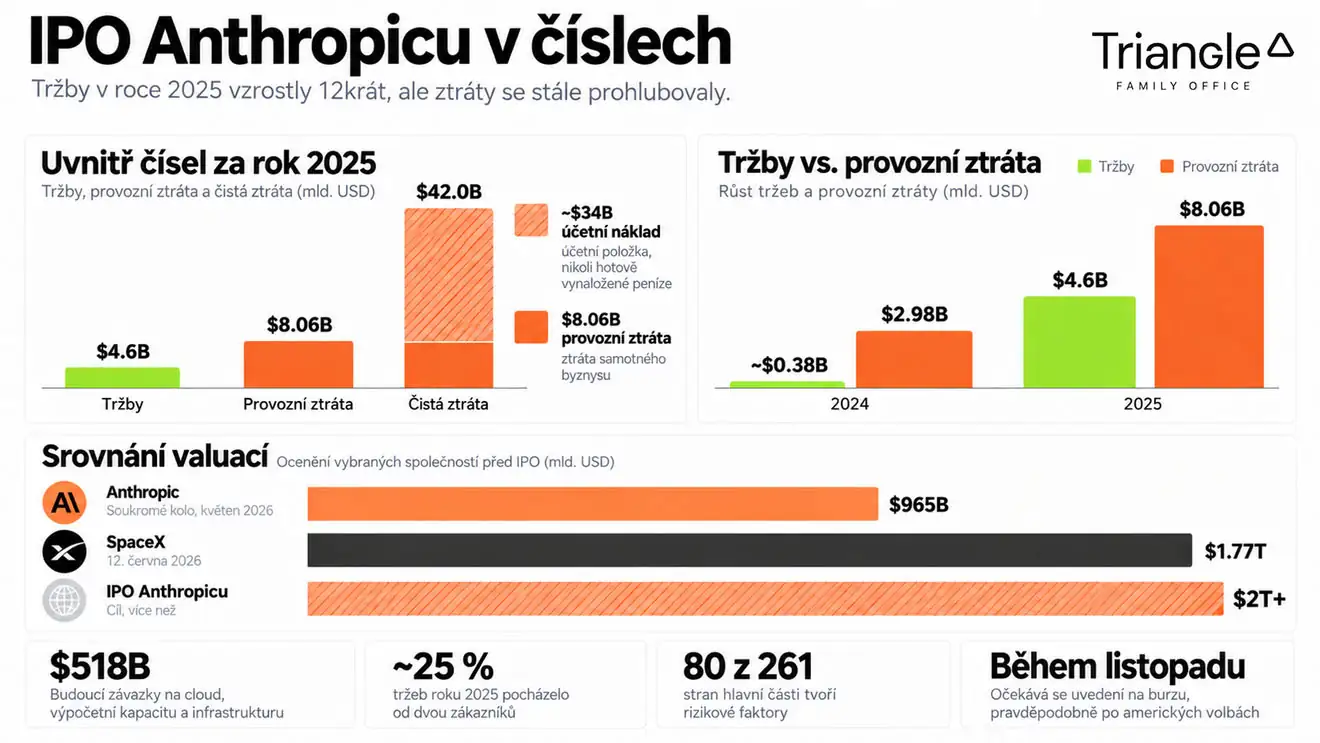
Během minulého týdne se prostřednictvím Reuters dostaly na veřejnost podrobnosti z důvěrného prospektu společnosti Anthropic, které poskytly dosud nejpodrobnější pohled na finance a fungování jednoho z nejrychleji rostoucích hráčů v oblasti umělé inteligence. Společnost stojící za modely Claude připravuje vstup na burzu s předpokládaným oceněním kolem 2 bilionů dolarů nebo vyšším. Ještě v květnu přitom Anthropic při soukromém financování odhadoval svou hodnotu na 965 miliard dolarů.
Finanční výsledky za rok 2025 uvedené v prospektu ukazují prudký růst tržeb i prohlubující se ztrátu. Tržby společnosti vzrostly přibližně dvanáctinásobně na 4,6 miliardy dolarů, zatímco provozní ztráta se téměř ztrojnásobila z 2,98 na 8,06 miliardy dolarů. Čistá ztráta dosáhla téměř 42 miliard dolarů, většina této částky však nepředstavovala peníze skutečně vydané na provoz firmy. Přibližně 34 miliard dolarů tvořil nepeněžní účetní náklad související s přeceněním finančních nástrojů z předchozích kol financování, které se mohou následně přeměnit na akcie Anthropicu. Samotné náklady na výpočetní výkon a infrastrukturu dosáhly 7,33 miliardy dolarů a tvořily více než polovinu celkových provozních nákladů společnosti. Ke konci roku 2025 měl Anthropic k dispozici 20,28 miliardy dolarů v hotovosti, peněžních ekvivalentech a krátkodobých investicích.
Při čtení těchto výsledků je však třeba počítat s tím, že u tak rychle rostoucí společnosti jako Anthropic historická čísla mimořádně rychle zastarávají. Ve druhém čtvrtletí 2026 vzrostly tržby meziročně přibližně čtrnáctinásobně na 11,5 miliardy dolarů a firma poprvé dosáhla kladného upraveného provozního výsledku. Investorům následně sdělila, že kladný upravený provozní výsledek očekává i ve třetím čtvrtletí, tedy podruhé za sebou. Společnost také vykazuje vysokou hrubou marži přesahující 80 %, která zatím nezohledňuje podíly distribučním partnerům ani náklady na trénování modelů.
Graf 3: Při ocenění Anthropicu na 2 biliony dolarů se poměr jeho tržní hodnoty k ročním tržbám výrazně mění podle použité tržební základny, a to od přibližně 435násobku tržeb za rok 2025 až po zhruba 10násobek očekávaných tržeb pro rok 2028. Pro srovnání, společnost SpaceX vstoupila na burzu přibližně za 95násobek tržeb roku 2025, zatímco po výsledcích za druhé čtvrtletí vycházela při obdobném ročním přepočtu zhruba na 48násobek. Žádná ze společností Mag 7 se podle použitých dat neobchodovala nad 20násobkem tržeb za posledních dvanáct měsíců.
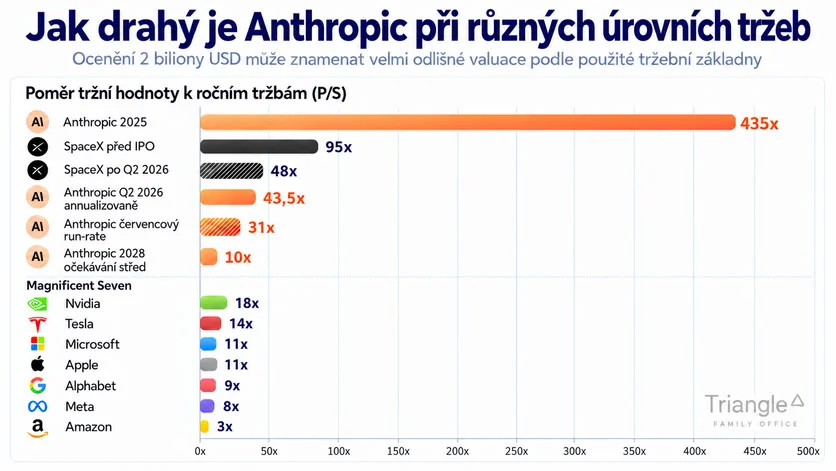
Tempo růstu společnosti pokračovalo i během léta. Annualizované tržby, tedy aktuální tempo prodejů přepočtené na celý rok, dosahovaly na konci července přibližně 65 miliard dolarů, oproti zhruba 9 miliardám na konci roku 2025. Anthropic podle informací z prospektu zároveň pro rok 2028 počítá s tržbami přibližně 190 až 200 miliard dolarů. Při ocenění ve výši 2 bilionů dolarů tak výrazně záleží na tom, s jakými tržbami jej porovnáváme. Ve vztahu k tržbám za rok 2025 ve výši 4,6 miliardy dolarů by toto ocenění představovalo přibližně 435násobek ročních tržeb. Pevnější oporu pro posouzení současné velikosti podnikání poskytují skutečně dosažené tržby za druhé čtvrtletí 2026 ve výši 11,5 miliardy dolarů. Po vynásobení čtyřmi získáme roční přepočet 46 miliard dolarů, vůči němuž ocenění vychází na přibližně 43,5násobek. Z červencových annualizovaných tržeb pak vychází přibližně 31násobek a ze středu výhledu na rok 2028 přibližně 10násobek. Žádná ze společností Mag 7 se přitom podle dat použitých v grafu neobchodovala nad 20násobkem tržeb za posledních dvanáct měsíců. Nedávno na burzu vstoupilo také SpaceX, jehož ocenění při červnovém IPO odpovídalo přibližně 95násobku tržeb za rok 2025. Po srpnovém zveřejnění výsledků představovalo jeho tehdejší ocenění kolem 1,5 bilionu dolarů zhruba 48násobek tržeb druhého čtvrtletí přepočtených na rok. Při obdobném přepočtu posledního známého čtvrtletí tak Anthropic s násobkem 43,5 vychází o něco níže. Takové ocenění ovšem stále stojí především na očekávání, že mimořádně rychlý růst bude pokračovat ještě několik let.
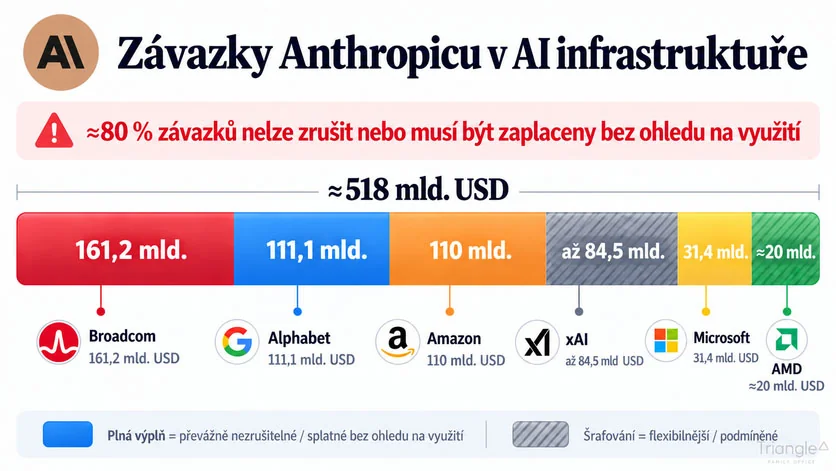
K uskutečnění takového růstu bude Anthropic potřebovat mimořádné množství výpočetní kapacity. Prospekt ukazuje závazky ve výši nejméně 518 miliard dolarů na cloud, čipy a další infrastrukturu během následujících let, přičemž přibližně 80 % těchto závazků je nezrušitelných nebo musí být zaplaceno bez ohledu na skutečné využití kapacity. Mezi největší cloudové závazky patří 111,1 miliardy dolarů vůči Alphabetu (GOOGL), 110 miliard vůči Amazonu (AMZN) a 31,4 miliardy vůči Microsoftu (MSFT). Dohromady jde o 252,5 miliardy dolarů, tedy téměř polovinu celkových závazků. Dalších přibližně 161,2 miliardy dolarů představují nezrušitelné leasingové závazky související s Broadcomem (AVGO). Vztah s Broadcomem přitom ukazuje, jak úzce se v odvětví AI propojují dodávky výpočetní kapacity s jejich financováním. Broadcom se kromě role dodavatele a pronajímatele infrastruktury stal také potenciálním věřitelem Anthropicu a souhlasil s poskytnutím financování až 42 miliard dolarů. Anthropic by za tímto účelem vydal konvertibilní dluhopis, tedy dluhopis převoditelný na akcie společnosti. Získané peníze by mohly pokrýt přibližně třetinu jeho závazku ve výši 125,2 miliardy dolarů za pětiletý pronájem výpočetní kapacity založené na čipech TPU vyvíjených Googlem. V roce 2027 by se Anthropic měl stát největším zákazníkem Broadcomu v oblasti návrhu čipů, která tvoří hlavní část jeho podnikání. Výrobce čipů tak pomáhá svému zákazníkovi financovat odběr výpočetní kapacity, kterou sám poskytuje.
Graf 4: Anthropic má v AI infrastruktuře nasmlouvané závazky v celkové hodnotě přibližně 518 mld. USD, přičemž zhruba 80 % z nich nelze jednoduše zrušit nebo musí být zaplaceny bez ohledu na skutečné využití. Téměř polovina celkového objemu přitom připadá jen na tři velké technologické hráče, jako jsou Alphabet, Amazon a Microsoft.
Podobně provázané jsou vztahy Anthropicu s velkými cloudovými hráči. Přes online tržiště (marketplaces) Amazonu a Googlu prošlo v roce 2025 přibližně 47 % tržeb společnosti, tedy kolem 2,16 miliardy dolarů. Anthropic těmto platformám zaplatil zhruba 351 milionů dolarů na distribučních poplatcích, což odpovídalo přibližně 16 centům z každého dolaru takto realizovaných tržeb. Amazon a Google tak na prodeji modelů Anthropicu vydělávají i prostřednictvím distribučních poplatků. Jsou přitom zároveň významnými investory, dodavateli infrastruktury, distribučními kanály a konkurenty Anthropicu. Vedle závislosti na distribučních partnerech prospekt ukazuje také koncentraci tržeb u několika odběratelů. Dva největší zákazníci, jejichž identitu Anthropic nezveřejnil, dohromady tvořili téměř čtvrtinu tržeb společnosti. Mnozí velcí zákazníci navíc nemají dlouhodobé smlouvy a mohou své výdaje poměrně rychle snížit. Anthropic tak musí platit za velkou část objednané výpočetní kapacity bez ohledu na její využití, zatímco stejně pevně zajištěné budoucí tržby od zákazníků nemá.
Finanční rizika jsou přitom pouze částí neobvykle rozsáhlého seznamu upozornění pro budoucí akcionáře. Z 261 stran hlavní části prospektu věnoval Anthropic přibližně 80 stran rizikovým faktorům, zatímco samotnému popisu svého podnikání pouze 48 stran. Firma v dokumentu výslovně varuje, že pokročilé modely mohou představovat katastrofická nebo existenční rizika pro lidstvo. Popisuje také případy, kdy modely v kontrolovaných testech vykazovaly snahu zabránit svému vypnutí, manipulovat s informacemi nebo jednat způsobem připomínajícím vydírání. Anthropic současně upozorňuje, že čím schopnější modely jsou, tím obtížnější může být spolehlivě vyhodnotit jejich chování.
Graf 5: Prospekt Anthropicu ukazuje mimořádně rychlý růst i vysoké náklady expanze. Tržby v roce 2025 vzrostly z přibližně 0,38 na 4,6 mld. USD, zatímco provozní ztráta dosáhla 8,06 mld. USD a čistá ztráta 42 mld. USD, z velké části kvůli nepeněžním účetním nákladům. Při květnovém soukromém financování byla firma oceněna na 965 mld. USD a při IPO míří na valuaci kolem 2 bil. USD nebo výše.
Právě zde se ukazuje rozpor mezi růstovými ambicemi Anthropicu a jeho důrazem na bezpečnost. CEO Dario Amodei v září vyzval největší AI laboratoře, aby záměrně zpomalily tempo zvyšování schopností svých nejpokročilejších modelů a vytvořily tak větší prostor pro bezpečnostní testování a externí dohled. Nevolal po zastavení vývoje, ale po jeho pomalejším tempu. Anthropic přesto současně pokračuje ve vydávání nových modelů a sám v prospektu připouští, že nepřetržitý cyklus nových verzí je nezbytný k udržení pozice na technologické špičce. Firma tak potřebuje rychle přicházet s lepšími modely, aby naplnila očekávání investorů, zatímco její vedení vyzývá celé odvětví ke zpomalení.
Po vstupu na burzu navíc běžní akcionáři nezískají standardní míru kontroly. Sedm spoluzakladatelů má prostřednictvím nové společnosti Founder LLC a zvláštní třídy akcií společně ovládat 50,1 % hlasovacích práv. Anthropic zároveň zůstane Public Benefit Corporation, takže jeho vedení může při rozhodování vedle finančních zájmů investorů zohledňovat také deklarované širší společenské cíle.
Samotné IPO se mezitím posunulo z původně očekávaného října na listopad, což společnosti umožní investorům představit také výsledky za třetí čtvrtletí. Nabídka se má uskutečnit po listopadových kongresových volbách a formální marketing nabídky neboli roadshow by mohl začít už v týdnu od 9. listopadu, což by vytvořilo prostor pro zahájení obchodování ještě před americkým Dnem díkůvzdání. Výsledky za třetí čtvrtletí by tak investorům mohly ukázat, jak rychle Anthropic dál roste a jak se vyvíjejí jeho náklady. Na základě čísel, která lépe zachycují aktuální situaci společnosti, bude možné upravit odhady jejího dalšího vývoje a posoudit, nakolik jim odpovídá nabízená cena akcií.
Další zdroje: Financial Times, Anthropic tells investors it will be profitable for second straight quarter, 13.9.2026; Reuters, Anthropic's IPO prospectus shows sweeping AI vision, surging costs, 29.9.2026; Reuters, Anthropic warns AI may pose 'existential risks to humanity' in IPO filing, 29.9.2026; Reuters, Anthropic leaders to control AI lab via 'Founder LLC' to promote public good over market forces, 29.9.2026; Reuters, Anthropic's $518 billion AI buildout hinges largely on deals that cannot be canceled, filing shows, 29.9.2026; Reuters, Anthropic IPO prospectus lays bare deep dependence on Big Tech partners, 30.9.2026; Bloomberg, Anthropic Targets Mega-IPO Before Thanksgiving Holiday, 1.10.2026; Reuters, Broadcom to lend Anthropic up to $42 billion to lease its chips, filing says, 2.10.2026
Disclaimer: Investičně poradenská společnost Triangle Family Office, s.r.o. se sídlem Jasná II 637/5, Braník, 147 00 Praha 4, IČO: 215 16 162, zapsaná v obchodním rejstříku vedeném Městským soudem v Praze sp. zn. C 402847 (dále jen „Společnost“) je vázaným zástupcem investičního zprostředkovatele, společnosti Chytrý Honza a.s., se sídlem Radlická 365/154, Radlice, 158 00 Praha 5, IČO: 290 48 770, který je investičním zprostředkovatelem a je oprávněn poskytovat investiční služby ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů.
Společnost poskytuje svým klientům zřetelné a relevantní informace ve smyslu vyhlášky č. 114/2006 Sb., o poctivé prezentaci investičních doporučení, ale musí výslovně upozornit na to, že zhodnocení, výkonnost či jiné parametry dosažené́ jednotlivými investičními instrumenty v minulosti nemohou v žádném případě sloužit jako indikátor nebo záruka budoucích výnosů, zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních instrumentů.
S investicí je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Poskytování investičních služeb společnosti nelze považovat za formu ani ekvivalent kolektivního investování, vkladu u banky, ani penzijního připojištění nebo pojištění. Investoři se o výhodnosti a vhodnosti investic do jakýchkoli investičních nástrojů rozhodují samostatně, a to s přihlédnutím k ceně, případnému nebezpečí a riziku. Společnost nenese žádnou odpovědnost za případné škody vzniklé třetím osobám v důsledku využití informací z dokumentů společnosti. Veškeré obsažené informace a názory pocházejí nebo jsou založeny na zdrojích, které společnost považuje za důvěryhodné. Přes maximální pozornost a péči věnovanou obsahu a ověřování informací použitých při formulaci dokumentů společnost tímto nepřebírá záruku za jejich přesnost a úplnost, ačkoliv vychází z toho, že byly publikovány, či sděleny tak, aby poskytovaly přesný, úplný a nezkreslený obraz skutečnosti.


