

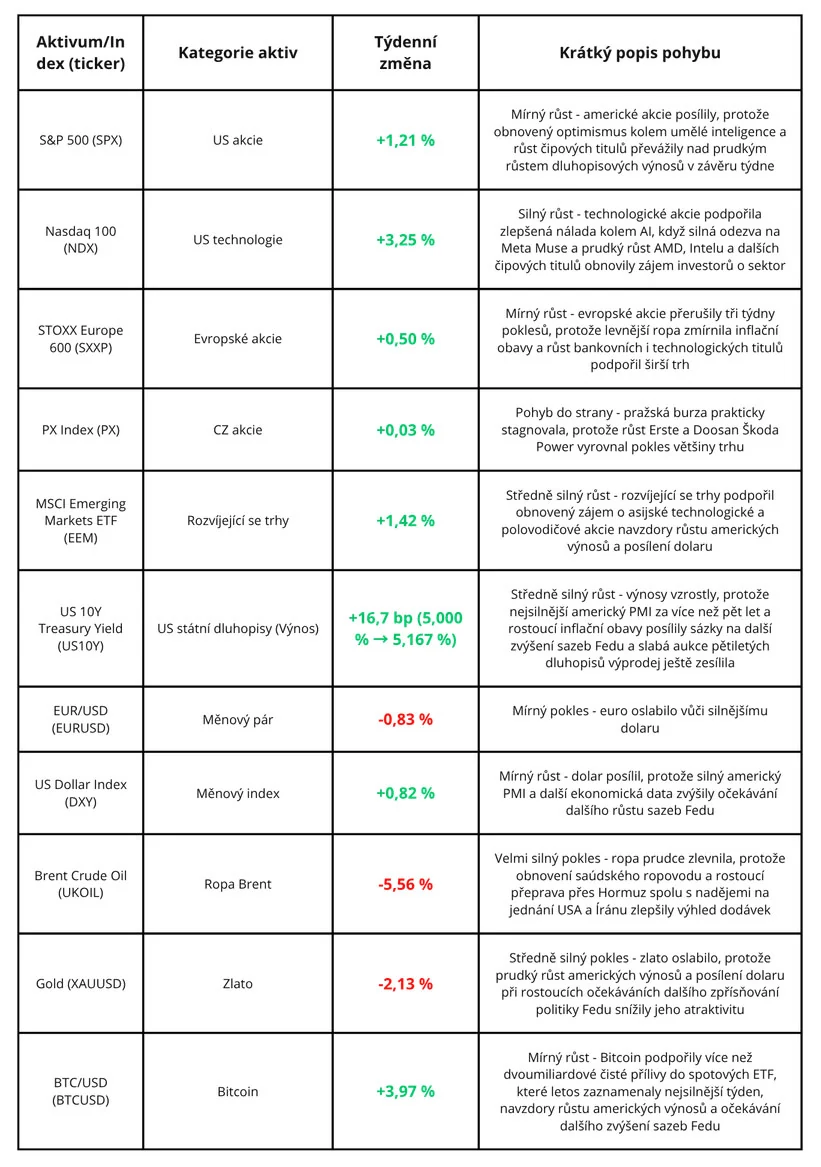
Minulý týden investoři řešili hlavně to, zda pokračující růst technologických akcií spojených s umělou inteligencí dokáže vyvážit vyšší americké výnosy a slabší výkonnost širšího trhu. Největší pozornost přitáhla Meta, jejíž akcie v pondělí vzrostly o 11,3 % a za celý týden přidaly téměř 13 %. Hlavním důvodem byl rychlý nástup osobního AI agenta Muse, který se dostal na první místo amerického App Storu i Google Play a během prvních týdnů překonal 3,4 milionu stažení. Trh začal více věřit, že Meta může vedle reklamy postupně vytvořit nový zdroj příjmů z předplatného, transakčních poplatků a propojení AI agentů s chytrými brýlemi. Současně ale zůstává otázkou, zda se z Muse stane každodenní nástroj, nebo jen krátkodobě populární aplikace, a jestli budoucí příjmy dokážou pokrýt vysoké náklady na výpočetní kapacitu. Druhým důležitým tématem byl růst amerických výnosů. Výnos desetiletého státního dluhopisu se dostal na 5,17 %, nejvýše od roku 2007, a za poslední měsíc vzrostl o více než 50 bazických bodů. Tak rychlý pohyb už se podle historických srovnání dostává do pásma, ve kterém se výkonnost akcií obvykle zhoršovala. Kromě samotné úrovně výnosů hraje roli i rostoucí konkurence o kapitál. Velké AI projekty, datová centra a společnosti napojené na OpenAI nebo CoreWeave získávají financování s výnosy kolem 9 %, což zhoršuje podmínky financování pro běžné firmy s pomalejším růstem. Uvnitř S&P 500 se proto dál prohlubují rozdíly mezi několika největšími technologickými firmami a širším trhem. Vedle toho zaujala technologická společnost Akamai, která rozšířila kontrakt s Anthropicem na 11,6 miliardy dolarů s možností navýšení až na 20 miliard. Dohoda potvrzuje silnou poptávku po výpočetní kapacitě firmy, ale zároveň ukazuje, že její budování bude kapitálově náročné. Akamai musí investovat přibližně 5,5 miliardy dolarů ještě předtím, než se většina příjmů z kontraktu začne skutečně projevovat.
Hlavním tématem příštího týdne budou americká data z trhu práce a inflace, protože po zářijovém zvýšení sazeb Fedu mohou znovu změnit očekávání ohledně dalšího postupu centrální banky. Nejdůležitější budou data o zaměstnanosti mimo zemědělství (NFP) za září, která vyjdou v pátek 2. října. Ještě předtím ale ve středu bude zveřejněn také PCE index, který Fed sleduje jako klíčové měřítko inflace. Z firemních událostí budou investoři sledovat hlavně výsledky Micronu, protože mohou ukázat, zda silná poptávka po paměťových čipech pro AI dál podporuje ceny hlavních typů pamětí, včetně DRAM a HBM. Zajímavé budou také výsledky Nike, kde trh bude sledovat, zda se firmě daří zvládat obrat po slabším období a zlepšovat výhled tržeb i marží. Konec měsíce a čtvrtletí navíc může přinést vyšší objemy obchodů a rebalancování portfolií, takže trh může zůstat citlivý i na menší překvapení v datech.
Společnost Meta Platforms (META) zažila jeden z nejsilnějších týdnů za poslední rok. V pondělí její akcie vzrostly o 11,3 % a za celý týden přidaly téměř 13 %. Do čtvrtečního závěru byly jen za září výše o 36 % a i po páteční korekci zůstávají na cestě k nejlepšímu měsíci od července 2013. Hlavním důvodem změny nálady investorů se stal nový osobní AI agent Muse, kterého Meta spustila 8. září. Na rozdíl od běžného chatbota nemá pouze odpovídat na dotazy, ale samostatně plnit úkoly. Dokáže pracovat s emailem, rezervovat letenky a ubytování, nakupovat, vyplňovat formuláře nebo pokračovat v práci i poté, co uživatel aplikaci zavře. Muse se 18. září dostal na první místo amerického App Storu a o den později také Google Play. K 24. září měl podle odhadů Sensor Tower více než 3,4 milionu stažení.
Graf 1: Aplikace Muse během prvních zhruba dvou týdnů od spuštění překonala 3 miliony stažení v USA a rostla rychleji než ChatGPT, Meta AI i Google Gemini ve stejné fázi po uvedení. Tempo počáteční adopce tak zatím výrazně převyšuje tempo konkurenčních AI aplikací.
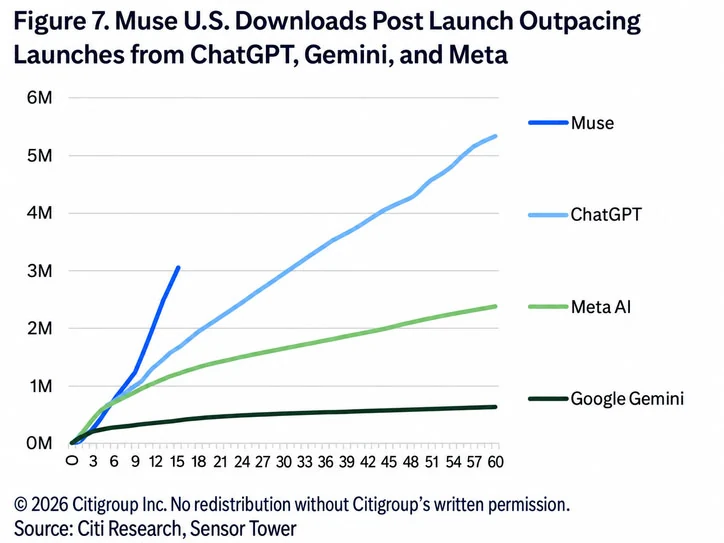
Na srovnatelném vzorku iOS v USA a Kanadě zaznamenal během prvních dvanácti dní 1,8 milionu stažení proti 1,3 milionu u ChatGPT ve stejné fázi po spuštění mobilní aplikace. Generální ředitel Mark Zuckerberg minulý týden uvedl, že Muse už používají miliony lidí. Meta přitom disponuje mimořádnou distribuční výhodou, protože Facebook, Instagram, WhatsApp a další její služby denně využívá v průměru 3,6 miliardy lidí.
Rychlý start ale ještě nemusí znamenat dlouhodobý úspěch. Dobrou připomínkou je aplikace Sora od OpenAI. Po svém uvedení se během tří dnů dostala na první místo amerického App Storu a na vrcholu zůstala déle než tři týdny, zájem ale následně výrazně oslabil a OpenAI po přibližně šesti měsících oznámila ukončení samostatné aplikace. U Muse proto nebude rozhodující samotný počet stažení, ale to, zda se z aplikace stane každodenní nástroj. Osobní AI agent totiž vyžaduje změnu způsobu, jakým lidé používají počítače a telefony. Místo otevření cestovního portálu Expedia, hledání hotelu a dokončení rezervace může uživatel jednoduše zadat úkol agentovi Muse a nechat ho celý proces provést. Macintosh přinesl grafické uživatelské rozhraní širokému publiku už v roce 1984, jeho skutečně masové rozšíření však přišlo až o více než deset let později s Windows 95. U AI agentů nemusí změna trvat tak dlouho, příklad ale dobře ukazuje, že nový způsob ovládání technologií potřebuje čas, než se promění v běžný návyk.
Význam této změny byl dobře vidět také na letošní konferenci Meta Connect. Zatímco před několika lety stál v centru strategie společnosti metaverse, tentokrát téměř nezazněl. Hlavním tématem byly aplikace Muse, AI agenti a zařízení, prostřednictvím kterých je budou lidé používat. Zuckerberg uvedl, že se Meta chce nyní na metaverse soustředit o něco méně, vyrábět méně zařízení pro virtuální realitu a nové modely uvádět především tehdy, pokud přinesou skutečný technologický posun. Metaverse přesto neopouští. Firma představila nové Meta VR Glasses s hmotností kolem 100 gramů, které mají přijít na trh na jaře 2027. Mnohem důležitější pro další rozvoj Muse ale může být jeho propojení s AI brýlemi Meta během následujících měsíců. Agent tak bude moci reagovat na to, co uživatel právě vidí, a provádět úkoly bez nutnosti vytahovat telefon. Za pozornost stojí i to, že během přibližně 55 minut dlouhého hlavního vystoupení nebyla ani jednou zmíněna reklama, přestože z ní Meta stále získává přibližně 98 % tržeb. Zaměření společnosti se tak stále výrazněji přesouvá od sociálních sítí a metaverse směrem k osobní AI a hardwaru, zatímco současné podnikání zůstává téměř úplně závislé na reklamě.
Otázkou nyní zůstává, zda Meta dokáže z obrovského zájmu vytvořit také významný nový zdroj příjmů. Muse nabízí bezplatnou verzi a dva tarify pro náročnější uživatele za 20 a 100 dolarů měsíčně. Zároveň se propojuje se službami pro nakupování, platby a cestování. Dlouhodobým záměrem je ponechat velmi rozsáhlé základní používání zdarma a vydělávat mimo jiné na malých poplatcích z transakcí, které agent provede jménem uživatele. Podle jednoho z odhadů by Muse přinesl přibližně 10,8 miliardy dolarů ročních tržeb, pokud by do konce roku 2027 dosáhl jedné miliardy uživatelů a 3 % z nich přešla na placenou verzi. Jiný základní scénář očekává 28,5 miliardy dolarů dodatečných tržeb v roce 2030. TD Cowen očekává ještě pozvolnější začátek a následně velmi prudké škálování z přibližně 55 milionů dolarů letos na 1,8 miliardy v roce 2027 a 27 miliard dolarů v roce 2031, což by odpovídalo zhruba 6 % očekávaných celkových tržeb společnosti. Meta ale musí teprve ukázat, kolik lidí bude ochotno za Muse platit a zda předplatné spolu s transakčními poplatky dokážou pokrýt vysoké náklady na výpočetní kapacitu potřebnou k poskytování velkého objemu AI služeb zdarma. Tržní analýza www.tfo.cz
Graf 2: Vývoj akcií Meta v roce 2026 ukazuje výraznou volatilitu, kdy po předchozích růstech o přibližně 20 až 30 % následovaly výrazné korekce. Současný růst o zhruba 43 % od srpnového minima tak zvyšuje riziko, že se podobný scénář může zopakovat.
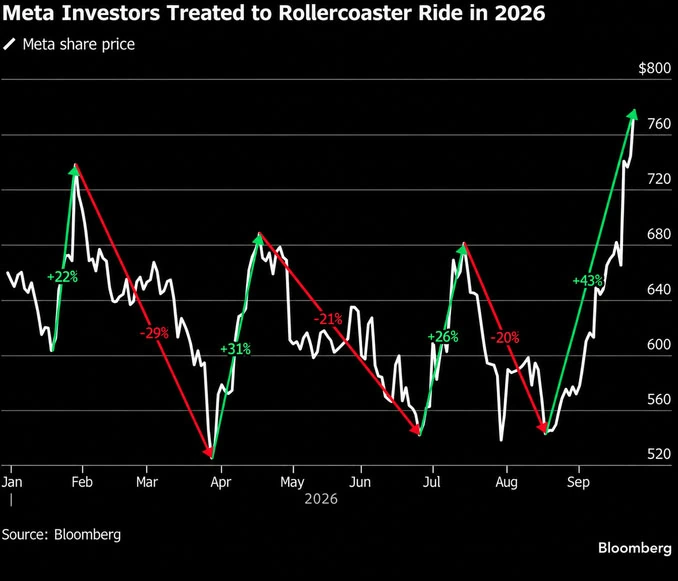
Právě náklady jsou hlavním důvodem, proč současná euforie kolem Muse zatím nemění krátkodobou finanční realitu společnosti. Meta má téměř 700 miliard dolarů budoucích dodavatelských a leasingových závazků nad rámec závazků již zachycených v rozvaze. Pro příští rok se současně očekává přibližně 20% růst tržeb, zatímco zisk na akcii má vzrůst jen zhruba o 9 %. To ukazuje, že rostoucí výdaje budou i při silném růstu příjmů dál brzdit tempo růstu zisku. Prudký růst akcií navíc změnil jejich ocenění. Meta se z mírného diskontu vůči očekávanému poměru ceny k zisku indexu S&P 500 posunula na přibližně 21% prémii, což je vyšší relativní ocenění než během 99 % obchodních dnů za posledních pět let. Když byla Meta vůči indexu naposledy podobně drahá, její akcie během následujícího měsíce klesly o 5,8 %. I investoři s pozitivním dlouhodobým výhledem tak mohou po prudkém růstu zvažovat částečné snížení pozice. Na začátku listopadu Meta zveřejní výsledky za třetí čtvrtletí a tyto finanční trendy se pravděpodobně nezmění bez ohledu na to, jak rychle bude Muse dál růst.
Další zdroje: Reuters, Wall Street expects Meta's AI agent to shape into a new revenue engine, 22.9.2026; Reuters, Meta's Charm gadget carries CEO Zuckerberg's big AI ambitions, 26.9.2026; Barron’s, Meta Muse May Be Biggest AI Launch Since ChatGPT. It’s Just One of Many Catalysts for Meta Stock., 17.9.2026; Barron’s, Meta Stock Soared 27% on Muse AI. The Hard Part Comes Next., 25.9.2026; TechCrunch, Meta is putting its muscle behind Muse as the AI app takes off, 25.9.2026; The Fly, Meta Platforms price target raised to $865 from $750 at TD Cowen, 25.9.2026
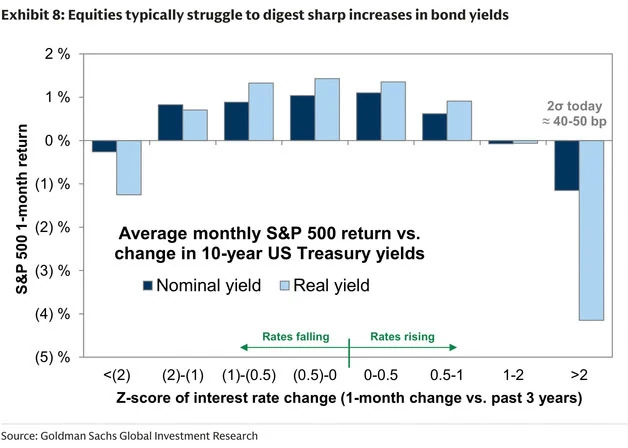
Výnos desetiletého amerického státního dluhopisu uzavřel 25. září podle denní řady amerického ministerstva financí na 5,17 %, nejvýše od roku 2007. Ještě 25. srpna činil 4,64 %, takže během jednoho měsíce vzrostl o 53 bazických bodů. Právě rychlost tohoto pohybu je pro akcie důležitější než samotná hranice pěti procent. Goldman Sachs ve zprávě z 11. září ukázal, že americké akcie v minulosti většinou dokázaly růst společně s výnosy, dokud jejich změna nepřekročila přibližně dvě směrodatné odchylky. Při tehdejší volatilitě to odpovídalo zhruba 50 bazickým bodům za měsíc nebo 30 bodům za dva týdny. Za poslední dva týdny výnos vzrostl z 4,96 % na 5,17 %, tedy o 21 bazických bodů, a zůstává tak poměrně blízko orientační dvoutýdenní hranici. Měsíční změna o 53 bazických bodů ji naopak při srovnání s tehdejší volatilitou již mírně překonala. Tato hranice není pevná a s kolísavostí trhu se mění. Historická analýza Goldman Sachs však ukazuje, že při pohybech nad dvě směrodatné odchylky se výsledky akcií výrazně zhoršovaly a průměrný měsíční výnos S&P 500 se u prudkého růstu nominálních výnosů dostával do záporných hodnot.
Graf 3: Historicky se výkonnost S&P 500 výrazně zhoršovala ve chvíli, kdy růst desetiletého dluhopisového výnosu překročil přibližně dvě směrodatné odchylky, zatímco menší změny výnosů měly na akcie podstatně mírnější dopad.
Za posledním zrychlením stojí kombinace silnější americké ekonomiky, přetrvávající inflace a vyšších cen energií. Zářijový kompozitní ukazatel PMI od S&P Global vzrostl z 56,0 na 58,4 bodu, nejvýše od července 2021. Následně se pravděpodobnost dalšího zvýšení sazeb Fedu v říjnu během dne zvýšila přibližně z 53 % na 73 %. Ve stejný den proběhla aukce pětiletých amerických dluhopisů za 70 miliard dolarů. Ministerstvo financí je prodalo s výnosem 5,033 %, zatímco těsně před aukcí trh naznačoval výnos přibližně 5,002 %. Investoři tedy požadovali vyšší výnos a tím i nižší cenu, než odpovídalo trhu před samotnou aukcí. Podle porovnání posledních 15 pětiletých aukcí skončilo 14 stejným způsobem, tedy s vyšším aukčním výnosem, než ukazovala tržní úroveň těsně před jejich uzávěrkou. Poměr celkového objemu objednávek k nabízenému objemu navíc klesl na 2,21, nejnižší hodnotu od roku 2018. Tento ukazatel jednoduše říká, kolikrát objednávky investorů převýšily množství dluhopisů, které ministerstvo nabízelo. Čím je nižší, tím menší je relativní zájem investorů o novou emisi. Poslední výsledky tak ukazují, že americké ministerstvo financí musí pro umístění nového dluhu opakovaně přijímat o něco vyšší výnos, a tedy nižší cenu, než trh naznačuje těsně před aukcí.
Americká ekonomika přitom na vysoké sazby reaguje velmi nerovnoměrně. Oblasti citlivé na úrokové sazby, především bydlení, automobilový sektor nebo domácnosti s nižšími příjmy, už dražší peníze výrazně pociťují. Ve stejnou chvíli pokračuje mimořádně silný investiční cyklus v AI segmentu a obraně, který podporuje hospodářskou aktivitu i při vysokých sazbách. Velká část těchto investic potřebuje obrovské množství nového kapitálu. Společnost SoftBank minulý týden vydala dluhopisy za 11,1 miliardy dolarů, především kvůli financování další investice do OpenAI. Dolarové dluhopisy mají splatnost 3,5 až 7,5 roku a nesou úrok od 8,625 % do 9,75 %. Podobný obrázek nabízí projekt datového centra ve Virginii plně pronajatého společnosti CoreWeave (CRWV). Ten získal 1,1 miliardy dolarů prostřednictvím pětiletých dluhopisů s výnosem 9,25 %. Podle současných prognóz může OpenAI do roku 2030 potřebovat na výpočetní kapacity více než 100 miliard dolarů ročně. Když se takto velký objem kapitálu financuje kolem devíti procent, vzniká investorům nová alternativa pro umístění peněz. Běžná firma se slabším růstem pak může mít problém získat kapitál za šest procent, pokud investor vedle ní může financovat rychle rostoucí projekt s výnosem kolem devíti procent a podobně vnímaným rizikem. Obrovské investice do AI tak zvyšují konkurenci o kapitál a pomáhají posouvat cenu financování výše i mimo samotný technologický sektor. Goldman Sachs právě rostoucí konkurenci o kapitál ze strany AI řadí mezi faktory stojící za letošním růstem globálních dluhopisových výnosů.
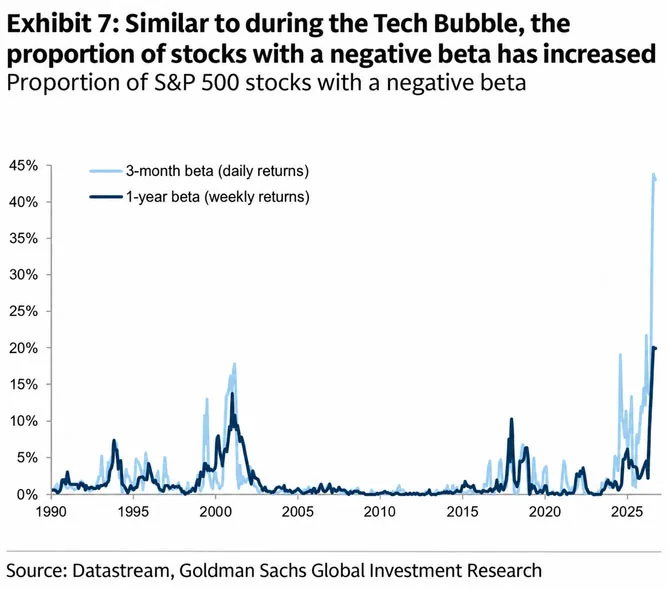
Stejná nerovnováha je vidět také uvnitř akciového trhu. Goldman Sachs upozorňuje, že přibližně 45 % společností v indexu S&P 500 má podle tříměsíčního měření zápornou betu vůči samotnému indexu. Beta ukazuje, jak se akcie pohybuje ve vztahu k trhu, a záporná hodnota znamená, že se během sledovaného období její výnosy statisticky pohybovaly spíše opačným směrem. Podobně výrazný nárůst podílu záporné bety Goldman zaznamenal během technologické bubliny kolem roku 2000 a současný vývoj spojuje s rostoucí dominancí technologických a AI společností v indexech. Slabší vývoj napříč širší částí trhu potvrzují i další údaje. K 25. září bylo v tomto měsíci v mínusu 9 z 11 sektorů S&P 500 a rovnoměrně vážená verze indexu, ve které má každá společnost stejnou váhu, klesala přibližně o 3,5 %. Hlavní S&P 500 byl přitom za stejné období zhruba beze změny. Vývoj indexu tak stále více závisí na několika největších společnostech, zatímco průměrná akcie si vede podstatně hůře.
Graf 4: Přibližně 45 % společností v indexu S&P 500 má podle tříměsíčního měření zápornou betu vůči samotnému indexu, což patří k nejvyšším hodnotám za sledované období a připomíná vývoj během technologické bubliny kolem roku 2000. Na maximu se současně nachází také podíl společností se zápornou betou při ročním měření.
Pro investora je proto důležité sledovat nejen to, kde se desetiletý výnos nachází, ale také jak rychle se tam dostal a co se mezitím děje uvnitř akciového trhu. Podle modelu Goldman Sachs pochází přibližně 75 % současné hodnoty S&P 500 z peněžních toků očekávaných více než deset let do budoucnosti, takže dlouhodobé sazby mají pro ocenění akcií mimořádný význam. Současně se blíží americké kongresové volby a, jak jsme psali v analýze z minulého týdne, historická sezónnost kolem nich bývá pro akcie příznivější. Právě proto budou příští týdny zajímavé. Prudký růst dlouhodobých výnosů byl pro akcie historicky nepříznivý, zatímco období po kongresových volbách bývalo naopak výrazně silnější. Důležité bude, zda se výnosy stabilizují a zda se růst dokáže rozšířit i mimo několik největších technologických firem.
Další zdroje: The Wall Street Journal, OpenAI’s Planned Cloud Spending Hits $750 Billion as Computing Efforts Ramp Up, 22.7.2026; Reuters, US stocks fall as 10-year Treasury yield hits highest since 2007, 24.9.2026; TFTC Newsdesk, $70B 5-Year Auction Yields 5.033%, Second-Biggest Tail on Record, 24.9.2026; Reuters, SoftBank raises $11.1 billion in world's biggest high-yield corporate bond sale, 24.9.2026; Bloomberg, CoreWeave-Tied Data Center Raises $1.1 Billion in Junk Bonds, 24.9.2026; U.S. Department of the Treasury, Daily Treasury Rates, 25.9.2026; Reuters, Wall St Week Ahead Jobs report, inflation data to test US rate path, economic strength, 27.9.2026
Americká technologická společnost Akamai Technologies (AKAM) minulý týden výrazně rozšířila spolupráci s Anthropicem. Vývojář modelů Claude se zavázal během sedmi let odebrat cloudové služby v hodnotě přibližně 11,6 miliardy dolarů, přičemž dohoda umožňuje její další rozšíření až o 9 miliard dolarů. Celkový potenciální závazek by tak mohl dosáhnout přibližně 20 miliard dolarů. Anthropic bude využívat kapacity Akamai především pro rostoucí výpočetní úlohy na klasických procesorech CPU, jejichž význam roste mimo jiné s rozšiřováním AI aplikací a agentů. Součástí dohody je také warrant, který může Anthropicu při splnění stanovených podmínek umožnit získat až přibližně 5 % akcií společnosti Akamai za cenu 111,33 dolaru za akcii. Po oznámení akcie Akamai v prodlouženém obchodování vzrostly až o 22 %, v páteční řádné seanci však nakonec uzavřely pouze o 3,2 % výše na 113,94 dolaru. Počáteční euforii tak částečně vystřídalo zohlednění vysokých vstupních investic a rostoucí závislosti na jednom velkém zákazníkovi.
Graf 5: Vývoj spolupráce Anthropicu a Akamai a reakce akcií na jednotlivá oznámení. Levá část ukazuje navýšení původního květnového kontraktu z 1,8 miliardy na 11,6 miliardy dolarů s možností rozšíření až na 20 miliard dolarů a získání maximálně 5% podílu v Akamai. Pravá část porovnává reakci akcií, které po květnovém oznámení vzrostly přibližně o 30 %, zatímco po zářijové dohodě byl počáteční růst kolem 22 %.
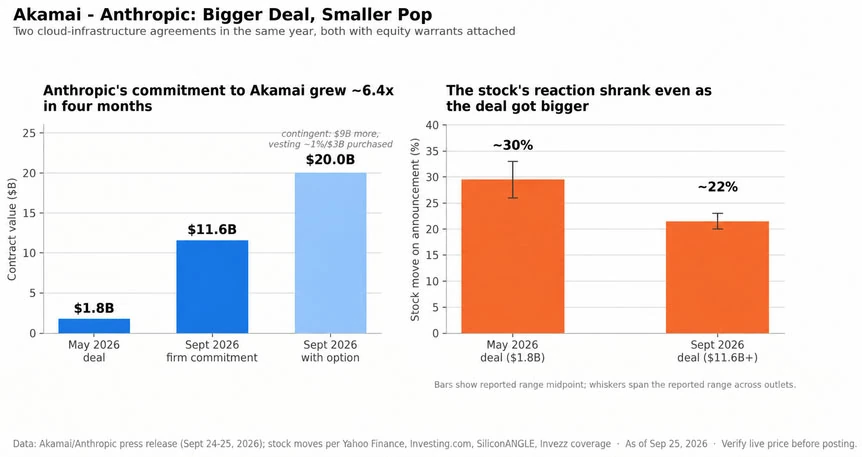
Pro Akamai jde o dosud největší kontrakt a zároveň výrazné potvrzení strategie rozšiřovat své podnikání za hranice tradičního doručování internetového obsahu a kyberbezpečnosti. Spolupráce navazuje na původní závazek v hodnotě 1,8 miliardy dolarů oznámený v květnu, takže během přibližně čtyř měsíců vzrostl garantovaný objem více než šestinásobně. Společnost přitom kyberbezpečnost neopouští, stále výrazněji se ale snaží vybudovat pozici poskytovatele výpočetní kapacity pro umělou inteligenci. Nová dohoda v roce 2026 ještě nepřinese žádné tržby a pro rok 2027 Akamai počítá pouze s 150 až 300 miliony dolarů. Výraznější růst má přijít v průběhu roku 2028 a po plném náběhu na jeho konci by měl kontrakt generovat přibližně 1,7 miliardy dolarů ročně, což odpovídá zhruba 40 % celkových tržeb Akamai za rok 2025.
Graf 6: Plánované investice do kontraktu s Anthropicem ve srovnání s finančními zdroji Akamai. Odhadované kapitálové výdaje ve výši 5,5 miliardy dolarů jsou téměř srovnatelné s přibližně 5,6 miliardy dolarů v dostupné hotovosti a sjednaném financování, zatímco současné roční tržby cloudové infrastruktury činí jen kolem 400 milionů dolarů.
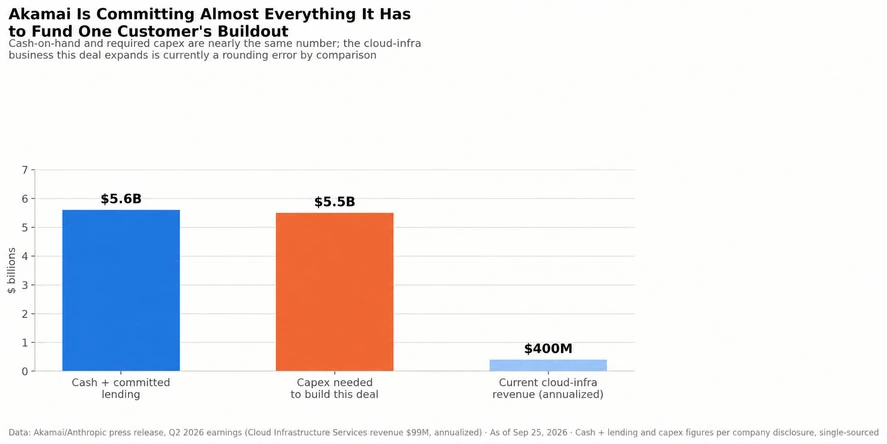
Tato proměna však bude kapitálově velmi náročná. Akamai očekává, že k vybudování kapacity potřebné pro současný kontrakt bude muset investovat přibližně 5,5 miliardy dolarů, tedy téměř stejnou částku, jakou dohromady představují jeho dostupná hotovost a sjednané zdroje financování. Přibližně 1,7 miliardy dolarů má firma investovat ještě letos, především do předzásobení důležitými součástkami včetně pamětí. Firma zároveň uvedla, že dohoda nijak nemění její letošní výhled tržeb. Výdaje tak přijdou výrazně dříve než většina příjmů z kontraktu, což pomáhá vysvětlit podstatně opatrnější reakci investorů po prvotním růstu. Přestože akcie na květnové i zářijové oznámení bezprostředně reagovaly růstem přes 20 %, v pátek uzavřely na 113,94 dolaru, tedy mírně pod úrovní 116,69 dolaru z poslední seance před oznámením první dohody s Anthropicem. Trh tak zatím přistupuje k budoucímu přínosu nové spolupráce výrazně opatrněji, než by mohla naznačovat samotná velikost kontraktu.
Další zdroje: Reuters, Anthropic signs $1.8 billion AI cloud deal with Akamai, Bloomberg News reports, 8.5.2026; Reuters, Akamai signs $11.6 billion cloud deal with Anthropic, grants warrant for up to 5% stake, 25.9.2026; Akamai Technologies, Expanded Strategic Relationship with Anthropic Presentation, 24.9.2026; The Wall Street Journal, Anthropic to Pay Akamai Technologies $11.6 Billion Over Seven Years for Cloud Services, 24.9.2026; Barron’s, Akamai Stock Surges. Why Its $11.6 Billion Anthropic Deal Is a Game Changer., 25.9.2026
Disclaimer: Investičně poradenská společnost Triangle Family Office, s.r.o. se sídlem Jasná II 637/5, Braník, 147 00 Praha 4, IČO: 215 16 162, zapsaná v obchodním rejstříku vedeném Městským soudem v Praze sp. zn. C 402847 (dále jen „Společnost“) je vázaným zástupcem investičního zprostředkovatele, společnosti Chytrý Honza a.s., se sídlem Radlická 365/154, Radlice, 158 00 Praha 5, IČO: 290 48 770, který je investičním zprostředkovatelem a je oprávněn poskytovat investiční služby ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů.
Společnost poskytuje svým klientům zřetelné a relevantní informace ve smyslu vyhlášky č. 114/2006 Sb., o poctivé prezentaci investičních doporučení, ale musí výslovně upozornit na to, že zhodnocení, výkonnost či jiné parametry dosažené́ jednotlivými investičními instrumenty v minulosti nemohou v žádném případě sloužit jako indikátor nebo záruka budoucích výnosů, zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních instrumentů.
S investicí je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Poskytování investičních služeb společnosti nelze považovat za formu ani ekvivalent kolektivního investování, vkladu u banky, ani penzijního připojištění nebo pojištění. Investoři se o výhodnosti a vhodnosti investic do jakýchkoli investičních nástrojů rozhodují samostatně, a to s přihlédnutím k ceně, případnému nebezpečí a riziku. Společnost nenese žádnou odpovědnost za případné škody vzniklé třetím osobám v důsledku využití informací z dokumentů společnosti. Veškeré obsažené informace a názory pocházejí nebo jsou založeny na zdrojích, které společnost považuje za důvěryhodné. Přes maximální pozornost a péči věnovanou obsahu a ověřování informací použitých při formulaci dokumentů společnost tímto nepřebírá záruku za jejich přesnost a úplnost, ačkoliv vychází z toho, že byly publikovány, či sděleny tak, aby poskytovaly přesný, úplný a nezkreslený obraz skutečnosti.


